En este blog encontraras un contenido totalmente contable como presentación a nuestra sección de contabilidad traemos una aproximación a los conceptos contables mas básicos, y así entender que es la contabilidad, para que sirve, objetivos, ejemplos de contabilidad etc.
lunes, 20 de mayo de 2019

domingo, 19 de mayo de 2019
DEFINICIÓN DE CONTABILIDAD
La definición teórica viene a decirnos que la contabilidad es el sistema de control y registro de los gastos e ingresos y demás operaciones económicas que se realizan en un negocio, empresa o entidad.
la contabilidad tiene su origen en la incapacidad de memoria del humano para almacenar infinitos datos y nace de la necesidad de registrar toda referencia relacionada con la actividad empresarial.

la contabilidad tiene su origen en la incapacidad de memoria del humano para almacenar infinitos datos y nace de la necesidad de registrar toda referencia relacionada con la actividad empresarial.
sábado, 18 de mayo de 2019
viernes, 17 de mayo de 2019
¿SOBRE QUE VERSA LA INFORMACIÓN QUE REGISTRA LA CONTABILIDAD?
La contabilidad nos informa sobre la situación actual del negocio y sobre su evoluciona desde su creación o desde cualquier otro punto pasado. y ademas, esta información puede ayudarnos a desvelar que ocurrirá a posterior, así como, a tomar decisiones futuras. por lo tanto, la contabilidad tiene una primera utilidad interna que permite un mejor funcionamiento de la actividad empresarial.
jueves, 16 de mayo de 2019
OBJETIVOS DE CONTABILIDAD
En todas las épocas de la historia de la humanidad, se utilizó la contabilidad de distintas formas, pero siempre con el mismo objetivo general y a pesar de que los tiempos cambiaron a pasos apresurados el propósito fundamental de la Contabilidad sigue siendo el mismo, veamos cuales son los objetivos.
Objetivo general de contabilidad.
Proporcionar información de hechos económicos, financieros y sociales suscitados en una empresa u organización; de forma continua, ordenada y sistemática, sobre la marcha y/o desenvolvimiento de la misma, con relación a sus metas y objetivos trazados, con el objeto de llevar cuenta y razon del movimiento de las riquezas públicas y privadas con el fin de conocer sus resultados, para una acertada toma de decisiones.
Objetivos específicos de contabilidad.
La contabilidad tiene por objeto proporcionar los siguientes informes:
- Obtener en cualquier momento información ordenada y sistemática sobre el movimiento económico y financiero del negocio.
- Establecer en términos monetarios, la información histórica o predictiva, la cuantía de los bienes, deudas y el patrimonio que dispone la empresa.
- Registrar en forma clara y precisa, todas las operaciones de ingresos y egresos.
- Proporcionar, en cualquier momento, una imagen clara de la situación financiera del negocio.
- Prever con anticipación las probabilidades futuras del negocio.
- Determinar las utilidades o pérdidas obtenidas al finalizar el ciclo económico.
- Servir como comprobante fidedigno, ante terceras personas de todos aquellos actos de carácter jurídico en que la contabilidad puede tener fuerza probatoria conforme a Ley.
- Proporcionar oportunamente información en términos de unidades monetarias, referidas a la situación de las cuentas que hayan tenido movimiento hasta la fecha de emisión.
- Suministrar información requerida para las operaciones de planeación, evaluación y control, salvaguardar los activos de la institución y comunicarse con las partes interesadas y ajenas a la empresa.
- Participar en la toma de decisiones estratégicas, tácticas y operacionales, y ayudar a coordinar los efectos en toda la organización.
miércoles, 15 de mayo de 2019
lunes, 13 de mayo de 2019
RAMAS DE LA CONTABILIDAD
Se pueden realizar varias clasificaciones de la contabilidad, según cual sea el criterio del que se parte. si nos enfocamos en el ámbito de aplicación de la contabilidad, podemos distinguir tres tipos diferentes:

- contabilidad publica: orientada al control de los gastos e ingresos del estado
- contabilidad empresarial: se ocupa de analizar las relaciones y vinculaciones comerciales de una empresa particular con otras empresas o individuos
- contabilidad social: analiza el manejo de la cosa publica, así como las obligaciones y vinculaciones entre el estado y los individuos
domingo, 12 de mayo de 2019
HISTORIA DE LA CONTABILIDAD
La historia de la contabilidad y de su técnica está ligada al desarrollo del comercio, la agricultura y la industrialización como actividades económicas. Desde su comienzo, se buscó la manera de conservar el registro de las transacciones y de los resultados obtenidos en la actividad comercial. Los arqueólogos han encontrado en las civilizaciones del Imperio inca, del Antiguo Egipto y de Roma variadas manifestaciones de registros contables, que de una manera básica constituyen un registro de las entradas y salidas de productos comercializados, así como del dinero. La utilización de la moneda fue importante para el desarrollo de la contabilidad, ya que no cabía una evolución semejante en una economía de trueque.
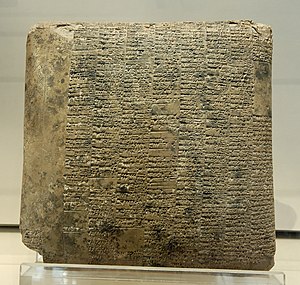
Tabla de barro de 2040 a. C. Puede ser considerado uno de los registros contables más antiguos que se conservan, contiene el balance de una explotación agrícola en Ur, en la antigua Sumeria, con una descripción detallada de las materias primas y días de trabajo utilizados. Está redactado en escritura cuneiforme.
Tabla de barro de 2040 a. C. Puede ser considerado uno de los registros contables más antiguos que se conservan, contiene el balance de una explotación agrícola en Ur, en la antigua Sumeria, con una descripción detallada de las materias primas y días de trabajo utilizados. Está redactado en escritura cuneiforme.
sábado, 11 de mayo de 2019
viernes, 10 de mayo de 2019
Suscribirse a:
Entradas (Atom)